아, 이제 진짜 공시 숫자가 나왔네.
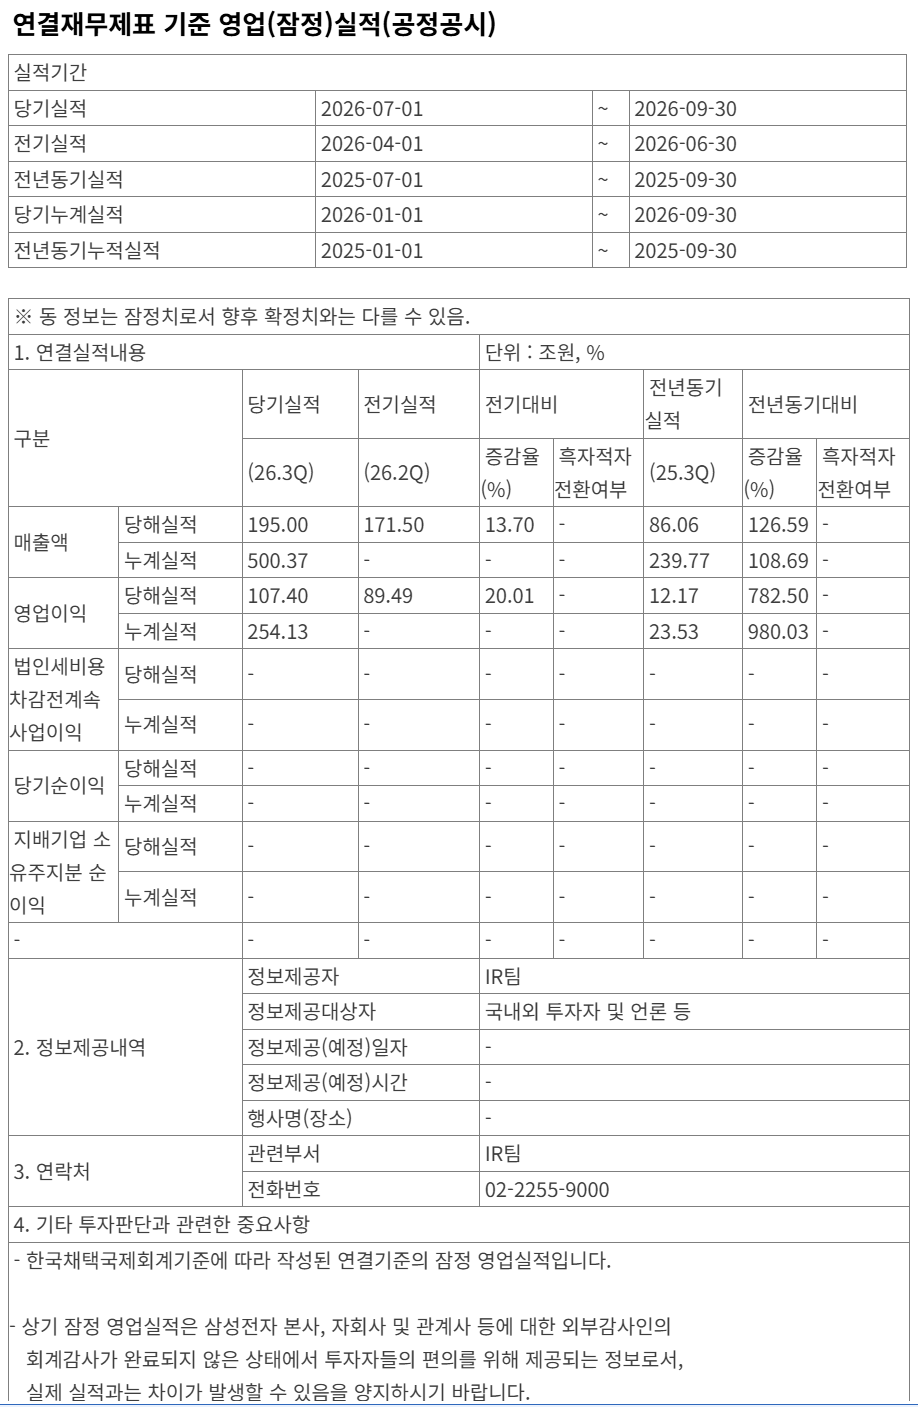
그리고 아까 내가 이야기했던 예상치가 아니라 실제 잠정실적 107.4조 / 195조를 놓고 봐야 한다.
결론부터 말하면:
영업이익은 예상보다 좋고, 매출은 예상보다 낮다. 그런데 이익의 질을 보면 상당히 강한 실적이다.
특히 영업이익 107.4조원은 그냥 '100조 돌파'라는 상징성을 넘어, 메모리 슈퍼사이클이 실제 현금창출력으로 나타났다는 확인에 가깝다.
(Reuters)
1. 숫자부터 다시 보자
공시 화면의 실제 숫자:
2026년 3분기실제전분기전년동기
| 매출 | 195.00조 | 171.50조 | 86.06조 |
| 영업이익 | 107.40조 | 89.49조 | 12.17조 |
| QoQ | +13.7% | ||
| YoY 영업익 | +782.5% |
매출은 전년 대비 +126.6%, 영업이익은 무려 +782.5%다. 전분기 대비로도 영업이익이 20% 증가했다. (뉴스핌)
그리고 이건 삼성전자 역사상 처음으로 분기 영업이익 100조원을 넘어선 것이다. (SEN TV)
2. 그런데 여기서 재미있는 게 하나 있다
아까 우리가 예상했던 컨센서스가 대략
매출 200조 / 영업익 105~106조
정도였잖아.
실제는:
매출 195조 → 예상보다 약 -5조
영업익 107.4조 → 예상보다 약 +1~2조
야.
즉,
매출은 기대보다 못했는데 이익은 기대보다 좋았다.
이게 상당히 중요해.
왜냐하면 단순히
"삼성이 물건을 엄청 많이 팔았다."
가 아니라
"팔리는 물건의 가격과 수익성이 엄청 좋아졌다."
는 쪽에 가깝기 때문이야.
3. 그래서 이번 실적에서 내가 가장 주목하는 숫자는 영업이익률이다
단순 계산하면
107.4 ÷ 195 = 약 55.1%
야.
삼성전자 전체가 분기에 매출 195조를 해서 107조를 영업이익으로 남긴 것이야.
물론 이건 사업부별 이익률이 아니고 연결 전체 단순 영업이익률이라 해석에는 주의해야 해.
하지만 숫자의 규모 자체가 미쳤어.
작년 3분기는
12.17조 / 86.06조 ≈ 14.1%
였거든.
그러니까 지금 삼성전자의 실적 구조 자체가 완전히 다른 국면으로 넘어온 거야.
4. 그리고 우리가 계속 이야기했던 '메모리'가 맞았다
Reuters도 이번 실적을 AI 메모리 붐에 따른 메모리 수익성 개선으로 분석하고 있어.
HBM뿐 아니라 일반 DRAM과 NAND까지 공급이 빠듯해지면서 가격이 상승했고, AI 데이터센터 투자가 메모리 수요를 계속 끌어올리고 있다는 거야. (Reuters)
이게 우리한테 중요한 이유가 있어.
우리가 최근 계속 이야기했잖아.
"AI가 이제 소프트웨어/빅테크만의 이야기가 아니라 실제 반도체 물량과 전력·데이터센터 투자로 연결되고 있다."
오늘 삼성전자 공시는 그중 메모리 부분이 실제 기업이익으로 얼마나 강하게 연결되는지를 보여주는 데이터야.
5. 그런데 나는 오히려 '매출 195조'가 재미있어
처음 보면
"어? 컨센서스 200조보다 낮네?"
라고 생각할 수 있어.
그런데 영업이익은 사상 최고야.
그러니까 지금 삼성의 이익 증가가 단순한 매출 볼륨 증가가 아니라,
메모리 가격 × 고부가 제품 비중 × 원가 구조
에서 나오는 거라고 볼 수 있어.
특히 HBM4가 이번 분기부터 본격적으로 반영됐을 가능성이 크다는 분석이 나오고 있어. (머니투데이)
다만 오늘 나온 잠정실적만으로 HBM4의 정확한 이익 기여액을 확정할 수는 없어.
그건 이달 말 세부 실적 발표를 봐야 한다.
6. 그래서 내가 아까 말했던 것 하나는 수정해야겠다
아까 내가
"오늘 삼성 주가가 +3%냐 아니냐는 수급까지 봐야 한다"
고 했는데,
이제는 거기에 한 가지를 더 붙여야겠다.
실적 서프라이즈의 성격이 상당히 좋다.
컨센서스가 이미 106조원 정도까지 내려와 있었는데 실제 107.4조원이 나왔어.
즉 시장이 걱정했던
"AI 메모리 호황이 생각보다 빠르게 둔화되는 것 아닌가?"
라는 우려에 대해 적어도 3분기 실적은 정면으로 반박하고 있어.
Reuters 기준으로도 시장 예상 106.1조보다 높았다. (Reuters)
7. 하지만 여기서부터가 진짜 중요하다
107.4조원이 나왔다는 사실보다 앞으로 110조 → 120조가 가능한지가 주가에는 더 중요해.
그리고 이건 아직 모른다.
왜냐하면 우리가 며칠 전부터 이야기했던 문제가 그대로 있기 때문이야.
메모리 가격 상승률
2분기에는 범용 DRAM 가격이 굉장히 폭발적으로 올랐지만,
앞으로는 가격 상승 속도가 둔화될 수 있다는 전망이 있다.
Reuters도 3분기 이후 일반 DRAM 가격 상승률이 분기 기준 +10~15% 수준으로 둔화될 것으로 예상했어. (Reuters)
그래서 앞으로의 질문은:
"메모리 가격이 계속 오르느냐?"
보다
"높아진 메모리 가격이 얼마나 오래 유지되느냐?"
로 바뀌고 있어.
8. 그리고 여기서 아까 우리가 이야기했던 '금리의 속도'가 다시 연결된다
이게 진짜 재미있는 부분이야.
오늘 삼성전자는:
107.4조 영업익
이라는 엄청난 숫자를 내놨어.
그런데 글로벌 금융시장은:
미국 10년물 5.28%
30년물 5.66%
이라는 또 다른 현실을 보고 있어.
그러니까 한국 증시에는 지금
기업 펀더멘털
AI → 메모리 → 삼성/Hynix → 수출 → 이익 증가
와
금융환경
미국 장기금리 → 글로벌 자금조달 비용 → 밸류에이션 → 외국인 자금
이 동시에 존재하는 거야.
그래서 나는 오늘 장을 상당히 재미있는 실험으로 보고 있어.
9. 오늘 삼성전자 주가가 이렇게 움직이면 해석하면 된다
오늘 삼성 주가내가 해석할 것
| +3% 이상 | 실적 서프라이즈 + 수급 악재까지 소화 → 상당히 강함 |
| +1~3% | 실적 긍정적으로 반영 |
| 0~+1% | 좋은 실적 상당 부분 선반영 |
| -1~0% | 실적보다 금리/수급이 우세 |
| -2% 이하 | 꽤 이상함. 실적보다 미래 전망·수급 우려가 크게 작용하는지 확인 필요 |
특히 -2% 이하인데도 외국인 매도가 엄청나게 나오는 경우에는 단순히 "실적이 안 좋았다"라고 보면 안 돼.
반대로 107.4조 발표 후 강하게 올라가면서 외국인까지 매수로 돌아선다면 그건 꽤 의미가 있어.
10. 그리고 네가 어제 말했던 삼성전자 27만원 예상
이것도 재미있다. 😄
어제 네가
"삼성 +1% 정도, 27만원 근처"
라고 했는데,
오늘 아침 공시가 107.4조야.
현재 보도되는 장 초반 삼성전자 가격은 약 268,500원 수준으로 표시되고 있어서, 적어도 지금까지는 "실적 대박 = 바로 폭등"이라는 반응은 아니다. (머니투데이)
이게 오히려 오늘 우리가 봐야 할 부분이야.
실적은 역대급인데 왜 주가는 생각보다 조용한가?
여기서부터 수급 + 선반영 + 금리 + 향후 이익 증가율을 봐야 해.
그리고 나는 오늘 삼성전자보다 오히려 이것을 기다리고 싶어.
10월 말 세부 실적.
거기서 우리가 확인할 것은 딱 4개야.
① DS 영업이익
② HBM4 실제 매출/출하
③ 4분기 DRAM/NAND 가격 전망
④ 2027년 HBM 공급계획
여기서 “HBM4가 제대로 돈을 벌고 있다 + 메모리 가격 강세가 2027년에도 이어진다”가 확인되면 이번 107.4조는 단순한 고점 실적이 아니라 새로운 이익 레벨의 시작으로 볼 수 있어.
반대로 107조를 찍었는데 4분기부터 이익 증가가 꺾인다면 시장은 바로 미래를 보기 시작할 거고.
한 줄로 정리하면
삼성전자 3분기 실적은 “AI 메모리 슈퍼사이클이 진짜다”라는 쪽에 한 표를 던졌다.
그리고 재미있게도 우리가 바로 직전에 이야기한 '높은 금리 자체보다 금리 상승 속도와 차환 부담이 문제'라는 금융시장 이야기는 여전히 유효해.
즉 지금은 기업 실적은 역사적 호황인데 금융환경은 불편한 이상한 시장이야.
나는 그래서 오늘 KOSPI가 어떻게 움직이는지를 삼성전자 실적에 대한 시장의 판정표처럼 볼 수 있을 것 같아.
'일상다반사' 카테고리의 다른 글
| [경제 AI] 금리... 레벨도 중요하지만 속도도 중요하군. 버텨라 시장아~ (0) | 2026.10.08 |
|---|---|
| [주식분석 AI] 오늘은 삼성 실적 발표가 중요한 날~ (0) | 2026.10.08 |
| [뉴스 AI] 헤드라인으로 보는 어젯 밤 뉴스~ (0) | 2026.10.08 |
| [정치 AI] 생각보다 더 심각할 수도 있는 대통령의 SNS 의존성 (0) | 2026.10.07 |
| [주식분석 AI] 아따야 씨게 쳐 맞았네...ㅋㅋㅋㅋ (0) | 2026.10.07 |