
AI가 망하고 있다는 사건이 아니라, AI 산업을 키우기 위해 빌린 막대한 돈을 과연 감당할 수 있느냐는 의문이 폭발한 사건이야.
지금 네가 살펴보는 금리·유가·AI 금융 중에서는 특히 AI 금융과 신용위험이 주식시장으로 전파되는 과정을 보여주는 사례라고 할 수 있어.
1. 코어위브는 어떤 회사인가?
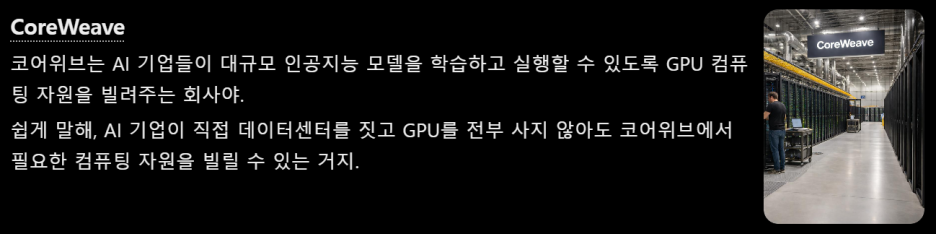
사업 구조는 대략 이래.
- 고객: 마이크로소프트, 오픈AI 등 AI 컴퓨팅 수요가 큰 기업
- 핵심 자산: 엔비디아 GPU, 데이터센터와 컴퓨팅 인프라
- 수익원: 고객에게 컴퓨팅 용량을 제공하고 받는 사용료·계약 수익
- 자금 조달: 대규모 대출, 회사채, 기타 금융을 통해 GPU와 데이터센터에 선투자
즉, 먼저 엄청난 돈을 써서 설비를 구축하고, 이후 장기간 고객에게 서비스를 제공하면서 투자금을 회수하는 사업이야.
이 구조 자체는 이상하지 않아. 통신망이나 발전소처럼 초기 투자비가 크고 장기간 수익을 거두는 인프라 사업과 비슷하지. 문제는 초기 투자 규모와 부채, 그리고 투자금 회수의 불확실성이야.
2. 무엇이 문제가 된 건가?
2026년 10월 중순 보도 기준으로 핵심 수치는 다음과 같아.
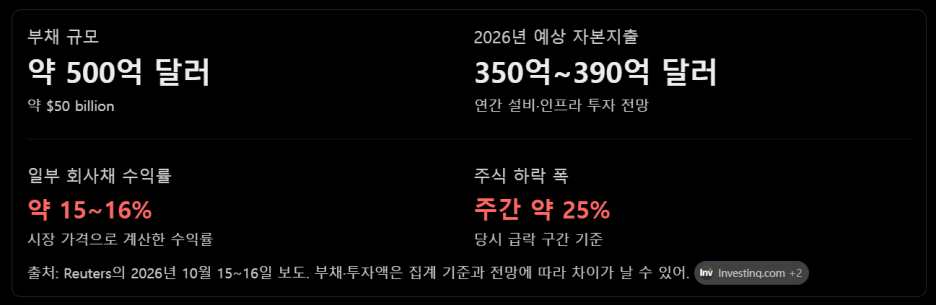
여기서 가장 중요한 숫자는 주가 하락률보다도 **회사채 수익률 15~16%**야.
회사채 수익률이 이렇게 높아졌다는 건 투자자들이 해당 채권을 보유하는 데 큰 위험을 느끼고, 채권을 사려면 훨씬 높은 수익률을 요구한다는 뜻이야. 다만 이것이 곧 실제 차입금 전체에 15~16%의 이자가 붙는다는 의미는 아니야. 기존 채권의 시장 수익률과 회사가 새로 빌릴 때 부담하는 금리는 서로 다르거든.
주식 투자자는 회사의 미래 이익을 걱정하지만, 채권 투자자는 그보다 더 직접적으로 묻는 거야.
“이 회사가 앞으로 빚을 갚을 수 있을까?”
3. 왜 매출 계약이 많은데도 위기인가?
여기가 사태의 핵심이야.
코어위브는 2026년 2분기 말 기준 약 **1,042억 달러의 계약 잔고(backlog)**가 있다고 밝혔고, 이후에도 추가 계약을 확보했다고 해. 그런데 투자자들은 계약 금액만으로 안심하지 않았어.
계약이 많다는 것과 현금이 충분하다는 건 다른 문제거든.
장점: 미래 매출을 확보했다
고객이 계약을 이행하면 장기간 매출이 들어올 수 있어. AI 컴퓨팅 수요가 계속 늘어난다면 사업 자체의 성장 가능성도 높아.
위험 1: 돈은 지금 쓰고, 수익은 나중에 들어온다
GPU와 데이터센터 건설에는 거액의 자금이 먼저 필요해. 고객에게서 돈을 받기 전까지 차입금 이자와 설비 비용을 버텨야 하지.
위험 2: GPU는 계속 교체해야 한다
최신 GPU가 나오면 기존 장비의 경쟁력이 떨어질 수 있어. 장비를 오래 사용해 투자금을 회수하는 동시에, 새 장비에도 계속 투자해야 하는 부담이 생겨.
위험 3: 소수 대형 고객에 대한 의존
Reuters 보도에 따르면 마이크로소프트는 2025년 코어위브 매출의 약 67%를 차지했어. 대형 고객은 강력한 수요처지만, 고객 한두 곳의 투자계획이나 계약 조건이 바뀌면 타격이 클 수 있어.
10년간 임대료를 받기로 계약하고 건물을 지었는데, 건물을 짓는 데 쓴 대출이자가 급등한 상황이야. 임대 계약이 있어도 당장 이자와 공사비를 감당할 현금이 부족하면 위기가 발생할 수 있어.
출처 입력
4. 코어위브의 문제가 어떻게 AI 전체로 번지나?

이 과정에서 특히 중요한 것은 신용시장이야.
주식시장에서는 투자자가 주식을 팔면 주가가 내려가지만, 신용시장에서는 돈을 빌려주는 쪽이 위험을 크게 느끼면 대출 자체를 줄이거나 더 높은 금리를 요구할 수 있어. 그러면 기업은 주가가 회복되기를 기다리는 것만으로 해결할 수 없는 자금 문제에 직면하지.
코어위브 회사채의 위험 프리미엄이 급등한 것은 이런 우려를 보여주는 신호야. 다만 이것이 곧바로 다른 AI 기업의 부도나 전체 금융위기를 뜻하지는 않아. 대형 기술기업들은 코어위브보다 현금흐름과 재무 여력이 큰 경우가 많고, Reuters도 코어위브의 문제가 곧바로 광범위한 금융위기로 이어진다고 단정할 수는 없다고 지적했어.
5. 그럼 엔비디아·삼성전자·SK하이닉스에도 위험한가?
여기서는 단계를 나눠서 봐야 해.
|
구분
|
코어위브 사태의 영향
|
|
AI 클라우드·데이터센터 기업
|
차입 부담과 자금 조달 위험이 직접적으로 커짐
|
|
엔비디아
|
고객들의 투자 축소나 GPU 주문 연기 가능성이 위험 요인. 반면 코어위브는 엔비디아 GPU를 필요로 하는 고객이기도 함
|
|
삼성전자·SK하이닉스
|
AI 인프라 투자가 실제로 줄어들 경우 메모리 수요와 실적 전망에 부담. 다만 단기 주가 하락만으로 주문 감소를 단정할 수는 없음
|
|
전력·냉각·광통신 기업
|
데이터센터 증설이 연기되거나 취소되면 수주 일정과 성장 전망이 영향을 받을 수 있음
|
여기서 핵심은 금융시장의 공포와 실제 반도체 수요 감소를 구분하는 것이야.
코어위브 주가가 25% 하락했다고 삼성전자나 SK하이닉스의 메모리 주문이 25% 줄어드는 것은 아니야. 하지만 자금 조달 문제가 업계 전반으로 확산되고, 빅테크가 설비투자 계획을 줄이기 시작한다면 그때는 실제 실적 전망의 변화로 연결될 수 있어.
6. 지금부터 무엇을 관찰해야 하나?
내가 이 사태를 계속 추적한다면 아래 네 가지를 볼 거야.
- 코어위브의 회사채 수익률과 신용부도스와프(CDS): 시장이 느끼는 신용위험이 안정되는가?
- 마이크로소프트·오픈AI 등 고객사의 계약과 투자계획: 계약 잔고가 실제 매출과 현금흐름으로 전환되는가?
- 빅테크 설비투자(CapEx): AI 투자를 유지하는가, 아니면 속도를 늦추는가?
- 엔비디아·메모리 기업의 실적 전망: AI 투자 우려가 실제 주문과 가격 전망의 하향 조정으로 번지는가?
내 판단
현재 코어위브 사태를 AI 거품 붕괴의 확정적 증거라고 부르는 건 지나쳐. 하지만 단순한 개별 종목 악재로 치부하는 것도 부족해.
이 사건은 시장이 AI 산업을 평가하는 기준이 바뀌고 있다는 신호야.
이전에는 “AI 수요가 얼마나 빠르게 늘어날 것인가?”가 중심이었다면, 이제는 여기에 질문이 하나 더 붙은 거지.
“그 수요를 충족하기 위해 투입한 수천억 달러의 자본과 부채를 실제로 감당할 수 있는가?”
네가 관심을 두는 메모리 반도체와 AI 전력 인프라를 볼 때도, 앞으로는 AI 투자액의 증가 여부만 보지 말고 그 투자가 누구의 자금으로 이뤄지고, 실제 현금흐름으로 회수되는지까지 확인해야 해. 그게 코어위브 사태가 주식시장에 던지는 가장 중요한 질문이라고 봐.
'일상다반사' 카테고리의 다른 글
| [경제 AI] 관심을 두고 봐야 하는 매크로 수치 (0) | 2026.10.19 |
|---|---|
| [주식분석 AI] 오늘은 조금 회복하였지만, 성에 차지 않는다. (0) | 2026.10.16 |
| [주식분석 AI] 오늘은 좀 회복 할려나~~~ (0) | 2026.10.16 |
| [뉴스 AI] 헤드라인으로 보는 지난 밤 뉴스~ (0) | 2026.10.16 |
| [뉴스 AI] 개 쳐맞은 날~! (0) | 2026.10.15 |